
Sur le papier, Aston Martin peut présenter quelques chiffres flatteurs. Dans les comptes, l’histoire reste nettement moins glamour.
Le chiffre d’affaire d’Aston Martin bondit mais…
…la marque britannique reste lourdement déficitaire et très endettée.
Plus de revenus, toujours pas de miracle
Au troisième trimestre 2026, le constructeur britannique a enregistré un chiffre d’affaires de 388,7 millions de livres sterling, en hausse de 36 % sur un an. La marge brute a également progressé, passant de 29,0 % à 37,4 %, tandis que le prix moyen de vente a bondi de 39 % pour atteindre 247 000 livres par véhicule. Des indicateurs qui montrent qu’Aston Martin vend plus cher, vend mieux, et tente enfin de donner un peu de sens financier à son positionnement ultra-premium.
Jusque-là, tout va bien.
Sauf qu’au moment d’ouvrir la colonne la plus sensible, le décor change brusquement. Le groupe a encore affiché une perte avant impôts de 77,1 millions de livres sur le seul troisième trimestre. Et surtout, sa dette nette atteint 1,57 milliard de livres à la fin septembre.
En d’autres termes, Aston Martin progresse. Mais Aston Martin continue aussi de perdre beaucoup d’argent.
Stroll promet le redressement, les pertes s’invitent encore
Depuis la prise de contrôle menée par Lawrence Stroll en 2020, la promesse est toujours la même : remettre de l’ordre, restaurer le prestige de la marque et bâtir un modèle enfin durable. Le problème, c’est que le redressement ressemble depuis plusieurs années à un chantier aussi long que coûteux.
Les résultats publiés le 28 octobre montrent certes une amélioration opérationnelle. Le groupe limite sa casse mieux qu’auparavant. Son free cash outflow, c’est-à-dire ses sorties nettes de trésorerie disponibles, a reculé de 94,0 millions à 27,6 millions de livres sur le trimestre. L’operating loss s’améliore aussi, passant de 56,1 à 26,4 millions.
Autrement dit, Aston Martin brûle moins de cash qu’avant. Mais elle en brûle encore. Et dans une entreprise qui reste massivement endettée, le mot important n’est pas seulement amélioration. C’est aussi endurance.
Le salut partiel vient des modèles les plus exclusifs
Si Aston Martin affiche un meilleur visage en 2026, elle le doit en grande partie à son mix produit.
Les 127 livraisons supplémentaires de Valhalla ont pesé lourd dans les comptes. Le groupe profite aussi de sa catégorie “Specials”, autrement dit les modèles les plus exclusifs et les plus rentables, capables de gonfler les marges beaucoup plus vite que les volumes. C’est là toute la stratégie actuelle : moins miser sur la quantité que sur la valeur unitaire.
Le raisonnement se tient. Vendre des voitures plus rares, plus personnalisées, plus chères, avec une clientèle moins sensible aux fluctuations économiques, permet théoriquement de stabiliser les résultats d’une marque de luxe.
Mais cette stratégie a aussi ses limites.
Les volumes des modèles principaux ont reculé de 9 %, tandis que les livraisons globales du trimestre sont restées quasi stables à 1 431 véhicules. Aston Martin améliore donc sa rentabilité relative non pas grâce à une explosion de sa demande, mais parce qu’elle vend davantage de modèles très haut de gamme.
C’est plus élégant qu’un rabais massif. Cela reste toutefois insuffisant pour faire disparaître les pertes.
Une entreprise mieux tenue, mais encore sous perfusion
Le groupe insiste sur sa liquidité, annoncée à environ 320 millions de livres après la mise en place du financement de juillet 2026. Le message est clair : Aston Martin dispose encore d’oxygène.
C’est exact.
Mais cette réserve de liquidité doit être lue à la lumière d’une dette nette de 1,572 milliard. Et c’est là que le discours devient plus délicat. Car l’entreprise demeure très dépendante de sa capacité à convaincre les marchés, ses prêteurs et ses investisseurs que la trajectoire finira réellement par s’inverser.
Le constructeur a d’ailleurs maintenu ses prévisions 2026, tablant sur des volumes de ventes similaires à ceux de l’an dernier et sur une marge brute autour de 30 % sur l’ensemble de l’exercice. Une forme de prudence qui en dit long : Aston Martin ne promet pas une explosion spectaculaire, mais une lente remontée.
En soi, c’est déjà plus crédible que certaines grandes annonces passées. Reste que la patience a un prix. Et jusqu’ici, Aston Martin continue surtout d’en présenter la facture.
L’image F1 brille, la route reste cahoteuse
Forcément, ces comptes alimentent aussi une question plus large : que signifie cette situation pour l’écosystème Aston Martin, y compris en Formule 1 ?
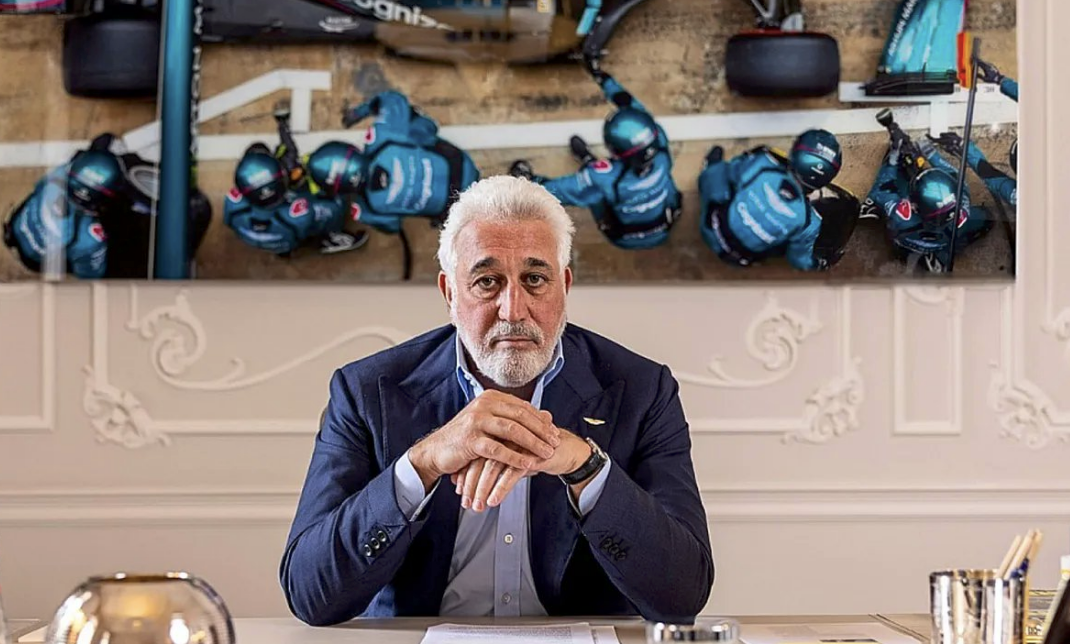
Il faut rappeler que les résultats publiés concernent Aston Martin Lagonda, le constructeur automobile, et non directement l’écurie de F1. Mais dans l’imaginaire du grand public, la distinction reste floue. Quand la marque peine, son image globale en subit les effets. Et quand Lawrence Stroll incarne à la fois l’ambition sportive et le redressement industriel, les deux récits finissent fatalement par se croiser.
La F1 sert à vendre du rêve, de la technologie et à renforcer le prestige de la marque. Les comptes, eux, rappellent que le rêve a encore besoin de beaucoup de trésorerie.
Stroll a incontestablement redonné de la visibilité à la marque. Il a aussi renforcé sa présence, son prestige et ses ambitions, sur route comme en piste. Mais les résultats financiers montrent qu’il n’a pas encore trouvé la formule magique.
Pas totalement, en tout cas.
Des progrès, oui. Un retournement, pas encore
Le vrai enseignement de ce troisième trimestre 2026 tient donc en une nuance essentielle. Aston Martin ne va pas mieux parce qu’elle serait enfin guérie. Aston Martin va un peu moins mal parce que certaines décisions commencent à produire des effets. Les marges se redressent. Les sorties de cash diminuent. Les modèles les plus exclusifs jouent leur rôle.
Mais la société reste déficitaire, très endettée, et toujours loin d’un équilibre financier solide. C’est mieux qu’une alerte rouge. Ce n’est pas encore un feu vert.
Lawrence Stroll peut souligner les progrès. Il aurait tort de les nier. Mais il lui sera plus difficile de faire oublier le chiffre le plus lourd de tous : malgré la hausse du chiffre d’affaires et les efforts de transformation, Aston Martin continue de rouler avec une dette immense et des pertes bien réelles.
Chez Aston Martin, le luxe est intact. Le redressement, lui, reste encore en option.
🚨| Aston Martin's Financial Struggles Under Lawrence Stroll:
— Aston Martin reported a £77 million pre-tax loss for Q3 2026, despite a 36% revenue increase to £389 million. The luxury carmaker's financial woes persist, with accumulated losses of approximately £2.3 billion since… pic.twitter.com/YaH6lsY6MS
— This is Formula 1 (@ThisIsFormu1a1) October 29, 2026